


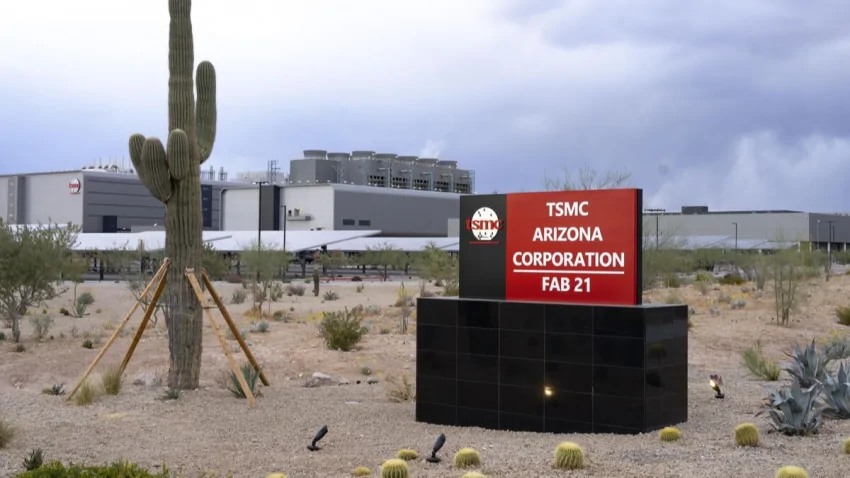
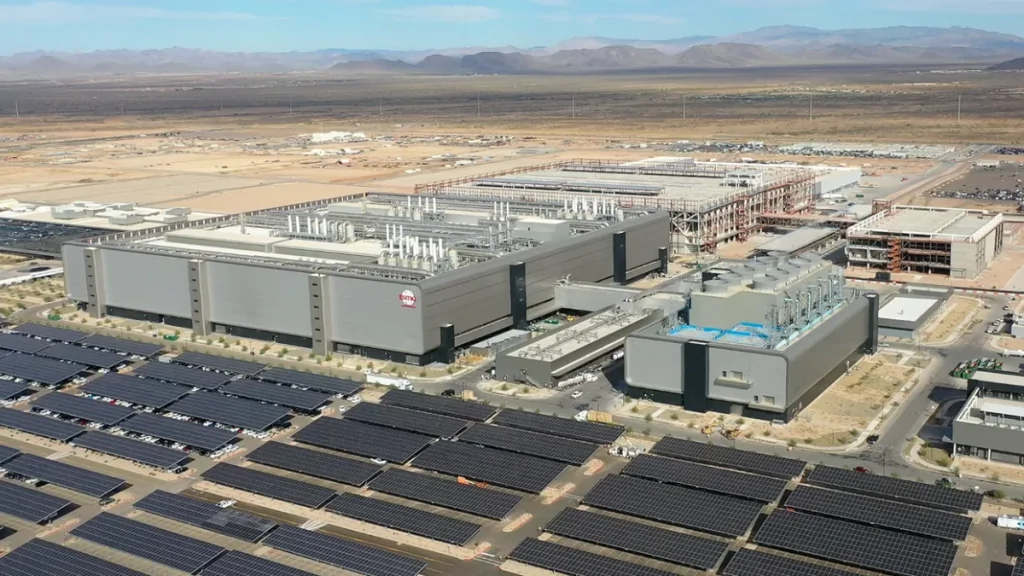
Yarı iletken dünyasında arz talep dengesi hiç bu kadar gerilmemişti. TSMC, yapay zeka (AI) çiplerine olan devasa talebi karşılayabilmek adına 2026 sermaye bütçesini 64 milyar dolara çıkarırken, ABD’deki yatırımını da 100 milyar dolar daha artırma kararı aldı. Bu hamleyle şirketin Arizona’daki toplam taahhüdü 265 milyar dolara ulaşarak ABD tarihindeki en büyük doğrudan yabancı yatırım unvanını pekiştiriyor. Saha tecrübemiz bize gösteriyor ki, bu ölçekteki bir yatırım sadece bina inşa etmek değil, küresel tedarik zincirinin ağırlık merkezini değiştirmek anlamına geliyor.
Kapasite Darboğazı ve AI Talebinin Baskısı
Bugün piyasada Nvidia, AMD ve Apple gibi devlerin tasarladığı çiplerin üretiminde ciddi bir darboğaz yaşanıyor. Sektörel veriler, 3nm ve daha ince yoğunluktaki çiplere olan talebin mevcut arzı yaklaşık %50 oranında aştığını gösteriyor. Bu durum, TSMC CEO’su C.C. Wei’nin de belirttiği üzere, şirketin 2029-2030 yıllarına kadar sürecek çok güçlü bir talep dalgasıyla karşı karşıya olduğunu kanıtlıyor.
Yatırımın teknik detayları incelendiğinde, şu kritik hedefler öne çıkıyor:
- Arizona’da mevcut projelere ek olarak dört adet yeni çip fabrikası (fab) inşa edilmesi planlanıyor.
- Üretim odağı tamamen 2nm ve altı teknolojiler ile ileri seviye paketleme (advanced packaging) çözümlerine kaydırılacak.
- Tayvan’daki “megafab” modelinin bir benzeri Arizona’da kurularak ABD’nin ilk devasa üretim kampüsü hayata geçirilecek.
Teknik Yol Haritası: A14 ve A12 Süreçleri
Mühendislik perspektifinden bakıldığında, transistör yoğunluğunu artırmak artık tek başına yeterli değil. TSMC, yeni düğüm noktaları (nodes) için takvimini netleştirmiş durumda. Şirketin A14 süreci 2027 yılında seri üretime girmeye hazırlanırken, ilk “superpower rail” (arka yüz güç iletimi) mimarisini sunacak olan A12 süreci için 2029 yılı hedefleniyor. Bu teknoloji, rakiplerinden Intel’in 2025’te tanıttığı PowerVia mimarisiyle doğrudan rekabet edecek bir inovasyon olarak dikkat çekiyor.
Foundry Pazarındaki Rekabet ve Pazar Hakimiyeti
TSMC’nin pazar hakimiyeti, rakipleri olan Samsung ve Intel ile arasındaki farkı her geçen gün açıyor. 2025 verilerine göre TSMC, en büyük 10 dökümhane (foundry) arasındaki toplam gelirin yaklaşık %72’sini tek başına kontrol ediyor.
| Parametre | TSMC Durumu | Rakip Analizi (Samsung/Intel) |
|---|---|---|
| Pazar Payı (2025) | %72 | En yakın rakibinden 8.7 kat büyük |
| Teknolojik Bariyer | 2nm altı ve ileri paketleme odaklı | Üretim ekosistemleri henüz yeterince ölçeklenemedi |
| Sermaye Harcaması | 60-64 Milyar $ (2026) | Ticari ölçek için ağır harcama ve yıllar gerekiyor |
| Müşteri Tabanı | Nvidia, Apple, AMD (HPC odaklı) | Müşteri çeşitliliği ve üretim ölçeği kısıtlı |
Geopolitik Riskler ve Üretimin Yerelleşmesi
Bu devasa yatırımın arkasında yatan tek neden pazar talebi değil. Tayvan üzerindeki artan geopolitik baskılar ve olası bir işgal senaryosu, teknoloji dünyasını üretimi güvenli bölgelere kaydırmaya (reshore) zorluyor. ABD hükümetinin sağladığı teşvikler ve Tayvan ile yapılan ticaret anlaşmaları, bu sürecin katalizörü görevini görüyor. Özellikle yüksek performanslı hesaplama (HPC) iş grubunun TSMC toplam satışlarının üçte ikisini oluşturması, risk yönetiminin neden bu kadar kritik olduğunu açıklıyor.
Sektördeki bu devasa kapasite artışına rağmen, 2030 yılına kadar öngörülen arz açığının çip birim maliyetlerini ve dolayısıyla son kullanıcı elektroniği fiyatlarını nasıl etkileyeceğini düşünüyorsunuz?


