


Üretim ekosistemleri, bir ülkenin sürdürülebilir kalkınma stratejilerinde yalnızca finansal bir gösterge değil, aynı zamanda mühendislik ve operasyonel verimlilik düzeyinin en somut yansımasıdır. Sahadaki 10 yıllık mühendislik tecrübemiz ve endüstriyel sistem tasarımları üzerindeki çalışmalarımız, bize salt ciro ve istihdam rakamlarının ötesine geçerek, bu rakamların arkasındaki yapısal dinamikleri okumayı öğretti. Türkiye İstatistik Kurumu (TÜİK) tarafından yeni yayımlanan 2025 yılı Yıllık Sanayi ve Hizmet İstatistikleri, Türk sanayisinin ve iş kollarının mevcut röntgenini önümüze koyarken, mühendislik disipliniyle çözülmesi gereken ciddi verimsizlikleri ve yapısal dönüşüm ihtiyaçlarını açıkça gözler önüne seriyor.
Hizmet Sektörünün Nicel Dominansı ve Katma Değer Paradoksu
Açıklanan verilere göre, 2025 yılında Türkiye genelinde aktif girişim sayısı 4 milyon 16 bin 59 olarak kayıtlara geçti. Nicel dağılıma baktığımızda, bu girişimlerin %48,4‘ünün hizmet, %31,6’sının ticaret ve yalnızca %12,4‘ünün sanayi sektöründe faaliyet gösterdiğini görüyoruz. Bu tablo, ülkedeki sermaye ve insan kaynağının neredeyse yarısının hizmet alanına yöneldiğini kanıtlıyor. Hizmet sektörü, %41,2‘lik pay ile toplam 20 milyon 122 bin 817 kişilik istihdamın da en büyük taşıyıcısı konumunda.
Ancak mühendislik bakış açısıyla asıl odaklanmamız gereken husus, kaynakların girdisi ile çıktısı arasındaki verimlilik ilişkisidir. İstihdamın ve girişim sayısının zirvesinde yer alan hizmet sektörü, toplam 124 trilyon 816 milyar TL‘lik cironun sadece %17,8‘ini üretebiliyor. Buna mukabil, toplam girişimlerin yalnızca %12,4’ünü oluşturan sanayi sektörü, %28,5‘lik ciro payı üreterek çok daha yüksek bir birim verimlilik sergiliyor. Ticaret sektörü ise girişim sayısında %31,6’lık paya sahipken, ciroda %46,8 ile aslan payını alarak sermaye dönüş hızının bu alanda ne denli yüksek olduğunu gösteriyor. Bu durum, sanayi yatırımlarının yüksek ilk yatırım maliyeti (CAPEX) ve uzun amortisman süreleri karşısında, girişimcilerin daha az riskli ve hızlı nakit akışı sağlayan ticaret ve hizmet alanlarına kaydığını belgeliyor.
Ciro ve Üretim Değerinde Lokomotif: İmalat Sanayinin Gerçek Gücü
Sektörlerin makroekonomik büyüklüğünü belirleyen en net parametrelerden biri şüphesiz üretim değeri çıktısıdır. 2025 yılında Türkiye genelinde toplam üretim değeri 71 trilyon 351 milyar TL olarak gerçekleşti. Bu devasa değerin sektörel dağılımını incelediğimizde, mühendislik çözümlerinin ve fiziksel üretimin kalbi olan imalat sanayinin açık ara lider olduğunu görüyoruz.
İmalat sektörü, 27 trilyon 886 milyar TL üretim değeriyle tek başına sanayinin ve tüm ekonominin ana taşıyıcı gücü konumundadır. Diğer sektörlerin üretim değerleri ise imalatın gerisinde kalarak şu şekilde sıralanıyor:
| Sektör / Faaliyet Alanı | Üretim Değeri (Milyar TL) |
|---|---|
| İmalat Sanayi | 27.886 |
| Ticaret | 9.134 |
| İnşaat | 7.976 |
| Ulaştırma ve Depolama | 6.801 |
| Elektrik, Gaz, Buhar ve İklimlendirme Üretimi / Dağıtımı | 4.422 |
Bu tablo, imalat sanayisinin reel değer üretme kapasitesinin, en yakın takipçisi olan ticarete kıyasla yaklaşık üç kat daha fazla olduğunu gösteriyor. Bu durum, endüstri mühendislerinin proses optimizasyonu, hat dengeleme ve yalın üretim teknikleriyle yapacağı en küçük iyileştirmenin bile makro düzeyde ne derece büyük bir ekonomik kaldıraç yaratabileceğini kanıtlıyor.
Ölçek Sorunsalı: İstihdamı Mikro İşletmeler, Ciroyu Devler Sırtlıyor
İşletmelerin büyüklük gruplarına göre performans analizini yaptığımızda, Türkiye’nin tipik bir ölçek ekonomisi çıkmazında olduğunu görüyoruz. İstihdam yükünü sırtlayan mikro işletmeler ile ciroyu domine eden büyük ölçekli işletmeler arasındaki makas oldukça açıktır.
İstihdam ve Ciroda Ölçek Dağılımı
- 1-9 Çalışanlı Girişimler (Mikro Ölçek): Toplam istihdamın %36,4‘ünü barındırarak istihdamda ilk sırada yer almalarına rağmen, cirodan ancak %25,8 oranında pay alabiliyorlar.
- 10-49 Çalışanlı Girişimler (Küçük Ölçek): İstihdamda %19,6, ciroda ise %19,8 ile dengeli bir grafik çiziyorlar.
- 50-249 Çalışanlı Girişimler (Orta Ölçek): İstihdamın %17‘sini sağlarken, cironun %20,1‘ini oluşturuyorlar.
- 250 ve Üzeri Çalışanlı Girişimler (Büyük Ölçek): İstihdamın sadece %27‘sini karşılamalarına karşın, toplam cironun %34,3‘ünü tek başlarına üretiyorlar.
Bu veriler bize net bir mühendislik gerçeğini fısıldıyor: Ölçek büyüdükçe birim çalışan başına düşen verimlilik ve ciro üretme kapasitesi katlanarak artıyor. Mikro işletmelerdeki aşırı istihdam yığılması ve düşük ciro çıktısı, teknoloji transferinin, otomasyonun ve modern yönetim tekniklerinin küçük ölçekli yapılara nüfuz edemediğini gösteriyor. Türkiye genelinde mal ve hizmetlerin toplam satın alışlarının 108 trilyon 507 milyar TL‘ye ulaştığı, faktör maliyetiyle katma değerin ise 22 trilyon 201 milyar TL seviyesinde kaldığı göz önüne alınırsa, işletmeler arası entegrasyonun ve tedarik zinciri optimizasyonunun önemi daha net anlaşılacaktır.
İmalat Sanayinde Teknoloji Çıkmazı: Düşük Teknoloji Tuzağından Nasıl Çıkacağız?
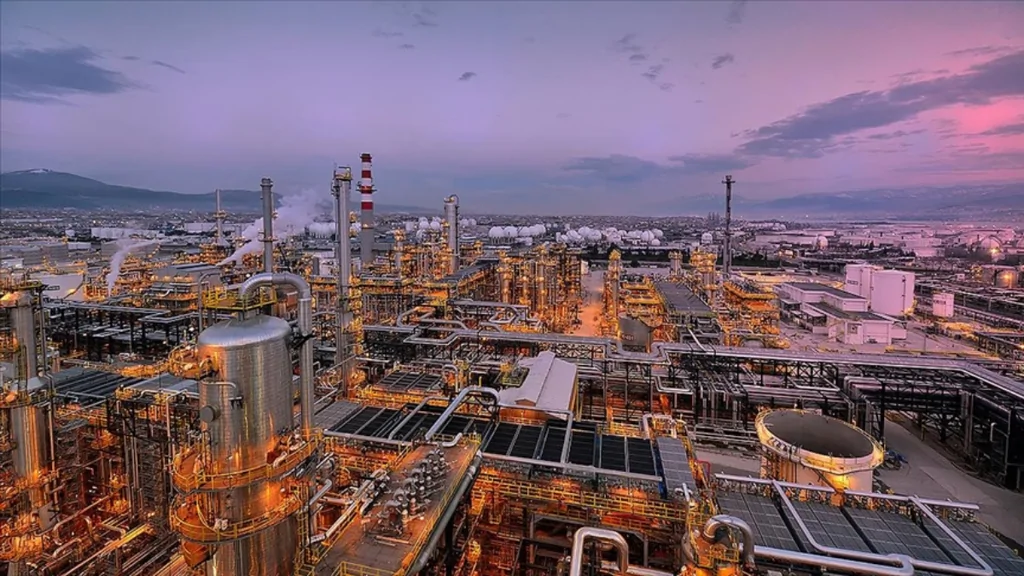
Mühendisler olarak bizi en çok düşündürmesi ve harekete geçirmesi gereken veri grubu, imalat sanayimizin teknoloji yoğunluğudur. TÜİK verilerine göre, imalat sanayisinde faaliyet gösteren girişimlerin tam %54,4‘ü düşük teknoloji sınıflamasında yer alıyor.
Bu düşük teknoloji odaklı yapısal profilin yansımaları şu şekildedir:
- Düşük teknolojili girişimler imalat sanayi istihdamının %47,9‘unu elinde tutuyor.
- Bu işletmelerin imalat sanayi toplam cirosundaki payı ise %35,8 düzeyindedir.
İmalat girişimlerinin yarısından fazlasının düşük teknolojide kalması, küresel pazarlardaki rekabetçiliğimizi ve birim ihracat değerimizi aşağı çekiyor. Bu yapısal sorunun çözümü, geleneksel üretim metotlarının terk edilerek endüstriyel otomasyon, akıllı üretim sistemleri (Endüstri 4.0) ve Ar-Ge odaklı tasarımlara geçişten geçiyor. Makine, mekatronik ve endüstri mühendislerinin bu dönüşümde sadece uygulayıcı değil, lider olması gerekiyor. Düşük teknoloji tuzağını kırmak için Ar-Ge teşviklerinin mikro işletmeleri kapsayacak şekilde tabana yayılması, üniversite-sanayi iş birliklerinin prototipten seri üretime geçiş süreçlerini hızlandırması ve yerli mühendislik ofislerinin tasarım kabiliyetlerinin desteklenmesi elzemdir.
İmalat sanayisinde faaliyet gösteren girişimlerin %54,4’ünün düşük teknoloji sınırları içinde kalması karşısında, sizce mikro ve küçük ölçekli işletmelerin (KOBİ) orta-yüksek ve yüksek teknoloji seviyesine geçişini hızlandıracak en kritik mühendislik yatırımı veya devlet teşvik mekanizması ne olmalıdır?


