

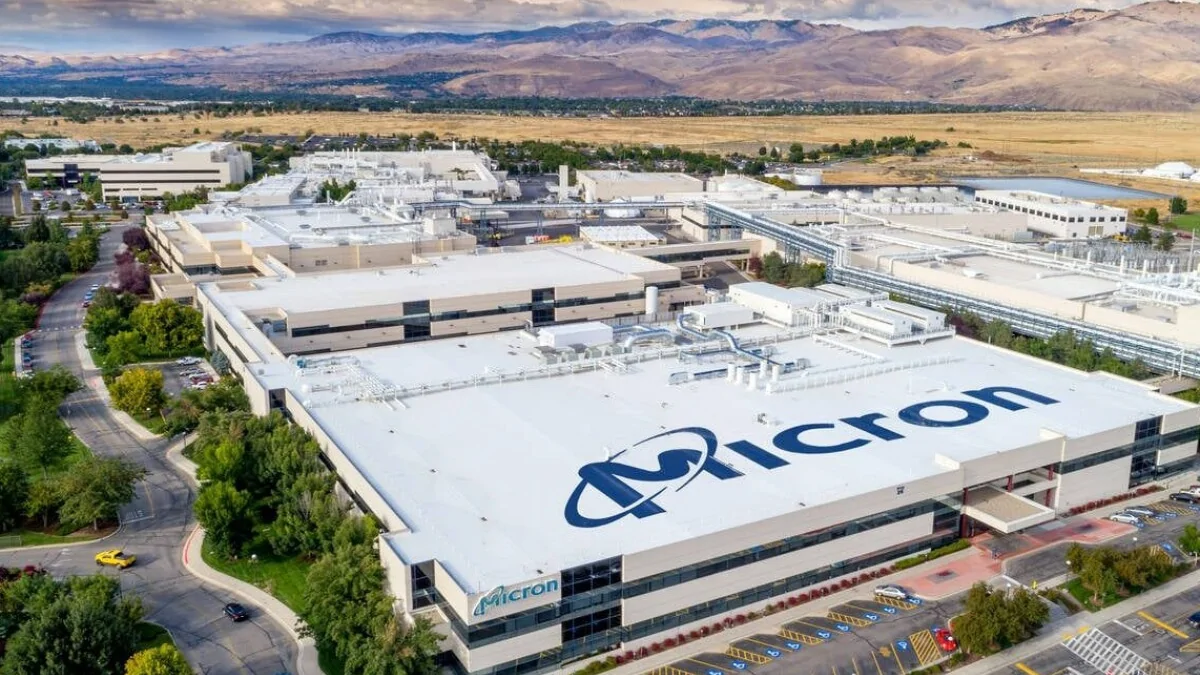

Yapay zeka devriminde odak noktası uzun süre Nvidia’nın grafik işlem birimleri (GPU) üzerindeydi. Ancak sahadaki mühendislik pratikleri bize gösteriyor ki, veriyi işlemek kadar o veriyi işlemciye ne kadar hızlı taşıyabildiğiniz de kritik bir parametredir. Bugün karşı karşıya olduğumuz temel mühendislik problemi, hesaplama gücünün bellek hızının çok ötesine geçmesidir. Bu noktada Micron, sunduğu HBM (Yüksek Bant Genişlikli Bellek) çözümleriyle ekosistemin en kritik bileşeni haline gelmiş durumda.
Veri Merkezlerinin Görünmez Kahramanı: HBM ve DRAM İhtiyacı
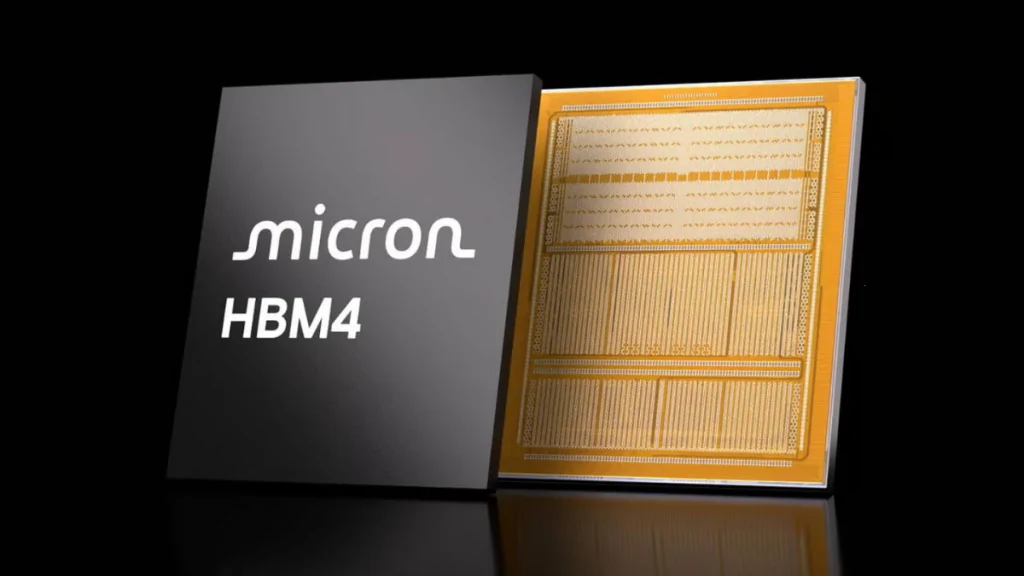
Yapay zeka sunucuları, standart bir bilgisayara kıyasla çok daha yüksek bellek kapasitesine ihtiyaç duyar. Micron; DRAM, NAND ve özellikle yapay zeka işlemcilerinin performansını belirleyen HBM ürünleriyle bu ihtiyacın merkezinde yer alıyor. Sektörde “RAMageddon” olarak adlandırılan bu dönem, talebin arzı ciddi şekilde aşmasıyla karakterize ediliyor.
Micron’un operasyonel verimliliğini teknik bir perspektifle analiz ettiğimizde, brüt kâr marjının %84 seviyesine çıkarak Nvidia’nın %74‘lük marjını geride bıraktığı görülüyor. Bu, şirketin sadece bir tedarikçi değil, fiyatlama gücü yüksek bir teknoloji lideri konumuna geldiğinin göstergesidir.
Finansal Performans ve Operasyonel Verimlilik Karşılaştırması
Micron’un son dönemdeki sıçraması, sadece borsa verileriyle değil, operasyonel kapasitesindeki değişimle açıklanabilir.
| Parametre | Micron (Son Çeyrek) | Nvidia (Referans) |
|---|---|---|
| Gelir | 41,45 Milyar Dolar | Rekor Büyüme |
| Net Kâr | 28,2 Milyar Dolar | Rekor Seviye |
| Brüt Kâr Marjı | %84 | %74 |
| Piyasa Değeri | ~1,3 Trilyon Dolar | Pazar Lideri |
Şirketin geliri bir önceki yılın aynı dönemine göre dört katına çıkarken, net kârı 1,8 milyar dolardan 28,2 milyar dolara fırlamış durumda.
“RAMageddon” ve Tedarik Zinciri Stratejileri
Yarı iletken sektörü tarihsel olarak döngüsel (cyclical) bir yapıya sahiptir. Fabrika kapasitesini artırmak hem çok maliyetli hem de uzun zaman alan bir süreçtir. Micron, bu riskleri yönetmek için SCA (Stratejik Müşteri Anlaşmaları) modeline geçiş yaparak Nvidia ve Anthropic gibi devlerle uzun vadeli tedarik anlaşmaları imzaladı.
Şirketin bu yeni iş modeli aşağıdaki avantajları sağlıyor:
- Talep Görünürlüğü: 16 farklı stratejik müşteriyle yapılan anlaşmalar sayesinde üretim planlaması daha rasyonel hale geliyor.
- Fiyat İstikrarı: Arz sıkıntısının 2027 yılına kadar süreceği öngörülürken, uzun vadeli anlaşmalar Micron’u fiyat dalgalanmalarından koruyor.
- HBM Hakimiyeti: Her ne kadar Güney Koreli SK Hynix pazarın devlerinden biri olsa da, Micron’un ABD menşeli bir üretici olması jeopolitik avantaj sağlıyor.
Teknik Riskler ve Gelecek Projeksiyonu
Micron’un piyasa değeri kısa bir süreliğine Meta ve Tesla’yı geride bırakarak 1,3 trilyon dolara dayandı. Ancak Nvidia’nın aksine Micron, bellek ve depolama alanında uzmanlaşmış bir şirket kalmaya devam ediyor. Nvidia ise sadece çip tasarlamakla kalmayıp ağ araçları ve yazılım sistemleriyle tam bir ekosistem sunuyor.
Şirketin önündeki en büyük teknik engel, yeni üretim tesislerinin devreye alınması için gereken yasal izin süreçleri ve karmaşık düzenleyici çerçevelerdir. Talep arzı aşmaya devam etse de, bu darboğazın ne kadar süreyle “sürdürülebilir kârlılık” sağlayacağı mühendislik dünyasının en çok tartıştığı konuların başında geliyor.
Sizce yarı iletken sektöründeki bu “bellek odaklı” büyüme, GPU mimarilerinde bir sonraki aşama olan Agentic AI (eylem odaklı yapay zeka) sistemleri için kalıcı bir altyapı dönüşümü mü, yoksa sadece geçici bir tedarik darboğazı mıdır?


